EUROCONSTRUCT-Prognose: Erholung am Bau kommt ein Jahr später
Die EUROCONSTRUCT-Prognose entsteht in einem Netzwerk, in dem seit rund 50 Jahren Forschungsinstitute aus 19 europäischen Ländern zusammenarbeiten. Ihre Aufgabe klingt einfacher, als sie ist: zu verstehen, was die europäischen Baumärkte bewegt, und daraus belastbare Prognosen abzuleiten. Zur 102. Konferenz lädt diesmal das Österreichische Institut für Wirtschaftsforschung (WIFO) als österreichischer Partner des Netzwerks, am 20. November nach Wien. Tagungsort ist das Haus der Industrie.
Der Zeitpunkt hätte kaum bewegter sein können: Der anhaltende Konflikt am Golf, hohe Energiepreise, die Rückkehr der Inflation und steigende Zinsen haben die Erwartungen der Branche seit der Juni-Konferenz in Helsinki deutlich gedämpft. Den Auftakt machte deshalb ein Blick auf das große Ganze: Gabriel Felbermayr, gebürtiger Steyrer, früher Präsident des Kiel Instituts für Weltwirtschaft, seit 2021 Direktor des WIFO, Professor an der Wirtschaftsuniversität Wien und Handelsökonom aus Überzeugung, skizzierte den makroökonomischen Ausblick für Europa bis 2029. Im Anschluss übertrug sein WIFO-Kollege Michael Klien, Experte für Bau- und Wohnungswirtschaft, diese Rahmenbedingungen auf den europäischen Baumarkt.
Weltwirtschaft: robuster als gedacht
Felbermayr, nach eigenen Worten Handelsökonom und kein Bauexperte, eröffnete positiv: Die Weltwirtschaft hält sich besser als erwartet. Das globale Handelsvolumen liegt mehr als 20 Prozent über dem Niveau von Ende 2019, auch die weltweite Industrieproduktion ist deutlich gewachsen. Ohne die Schocks – China-Schock 2.0, Störungen im Roten Meer und an der Straße von Hormus, Energiepreisschock – wäre der Ausblick aber deutlich günstiger. Die größte Neuigkeit der letzten Monate sei die Rückkehr hoher Inflation.
US-Zölle: Österreich stärker betroffen als die EU
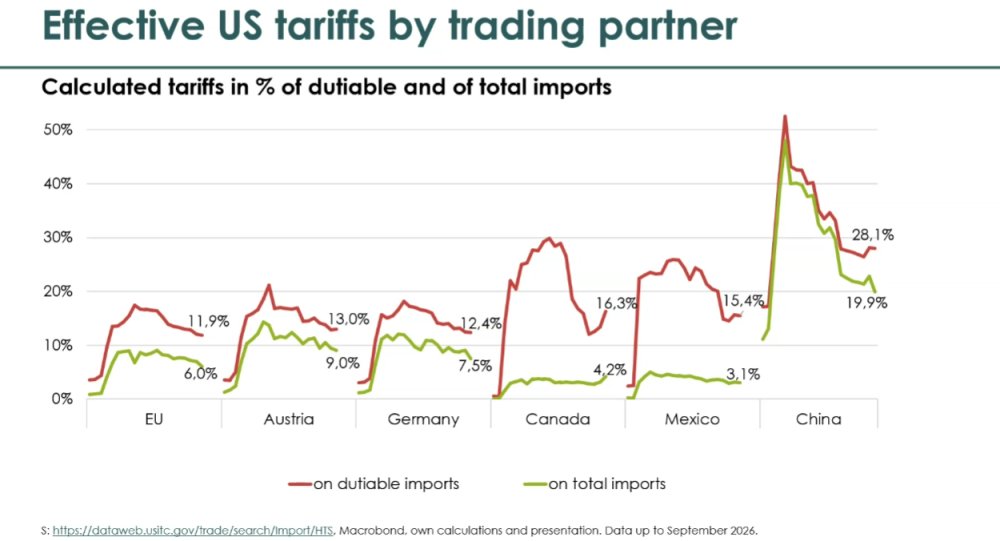
Aus den US-Zolleinnahmen lässt sich ein effektiver Zollsatz berechnen: Bezogen auf alle Importe zahlen Exporteure aus Österreich derzeit rund 9 Prozent, aus Deutschland 7,5 Prozent, im EU-Schnitt 6 Prozent. Dass Österreich rund 50 Prozent über dem EU-Wert liegt, erklärt Felbermayr mit der Exportstruktur: Österreichs US-Exporte konzentrieren sich auf Branchen mit hohen Zöllen wie Stahl, Metalle, Autos und Maschinen, während die EU viele Pharmaprodukte liefert, die weitgehend von US-Zöllen ausgenommen sind.
China-Schock 2.0 trifft Europas Kernbranchen
China ist für den globalen Ausblick zentral: Rund 35 Prozent der weltweiten Industrieproduktion und 52 Prozent der globalen Stahlerzeugung entfallen auf das Land – bei einem Anteil von etwa 17 Prozent an der Weltwirtschaftsleistung (in Dollar). Trotz europäischer Schutzmaßnahmen drücken diese Mengen auf die Weltmarktpreise.
Der erste China-Schock nach dem WTO-Beitritt 2001 traf Textilien, Schuhe und Elektronik – vor allem Südeuropa, nicht Österreich oder Deutschland. Seit 2022 wachsen Chinas Exporte weit stärker als die Importe, und dieser zweite Schock trifft Fahrzeuge, Metalle und Maschinen – die Kernbranchen Österreichs, Deutschlands, Norditaliens und Frankreichs. Das Handelsbilanzdefizit der EU-27 gegenüber China liegt inzwischen bei rund 2 Prozent des BIP. Die naive Rechnung, das BIP der EU wäre ohne dieses Defizit um 2 Prozent höher, hält Felbermayr allerdings für unzulässig.
Lieferketten und Energie: Europa zahlt den höheren Preis
Die gemessenen Transite durch die Straße von Hormus sind seit dem Frühjahr praktisch auf null gefallen; Schiffe fahren teils weiter, aber mit abgeschalteter Ortung. Es bewege sich viel, aber intransparent und zu hohen Kosten – die sich in den Weltmarktpreisen niederschlagen.
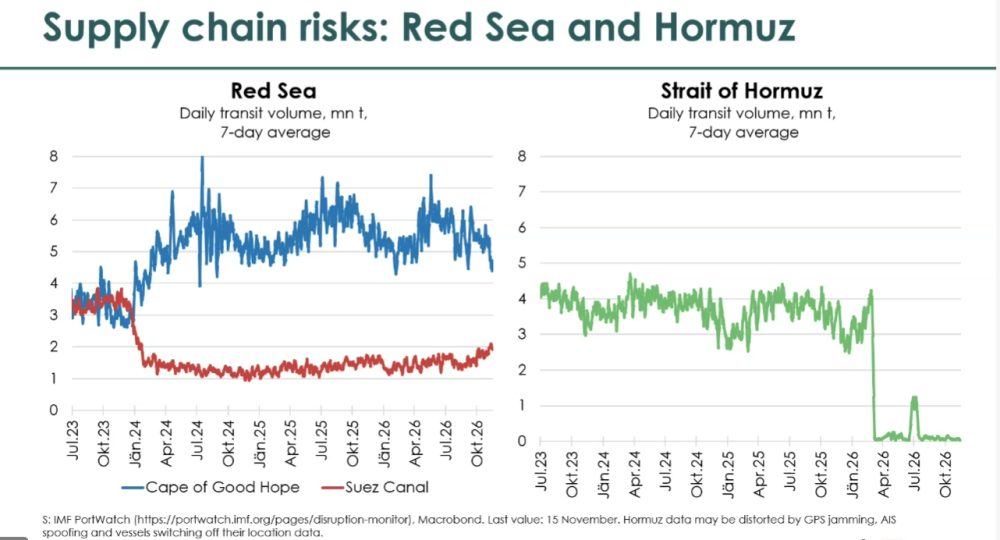
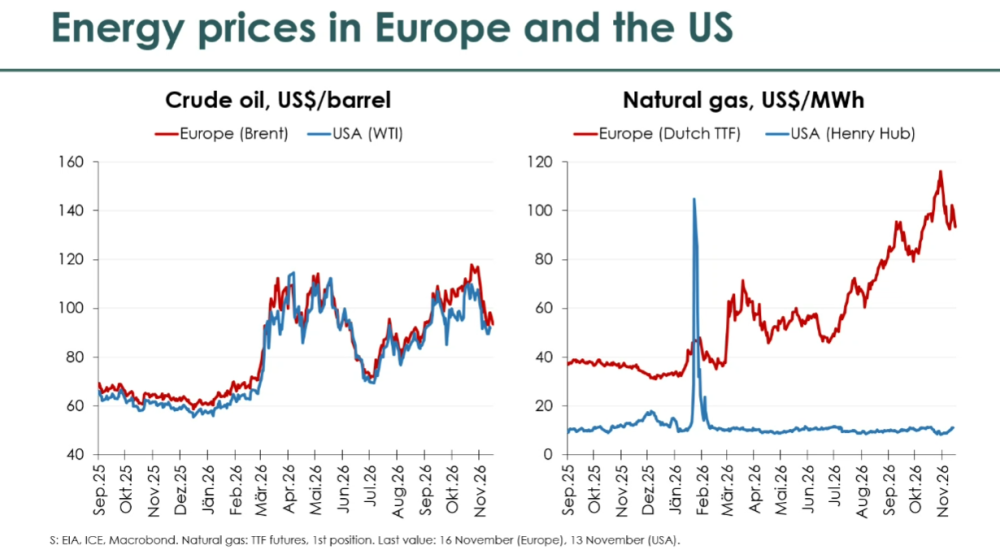
Beim Öl liegen Europa (Brent, rund 95 US-Dollar) und die USA (WTI) nahe beieinander. Beim Erdgas hingegen hat sich die Schere dramatisch geöffnet: War europäisches Gas nach Beginn des Ukraine-Kriegs etwa viermal so teuer wie amerikanisches, liegt das Verhältnis nun bei 1 zu 8 bis 1 zu 9. Für Heizung, Ziegel-, Zement- und Stahlproduktion sei das enorm; Profiteure seien Gasexporteure wie die USA und Norwegen.
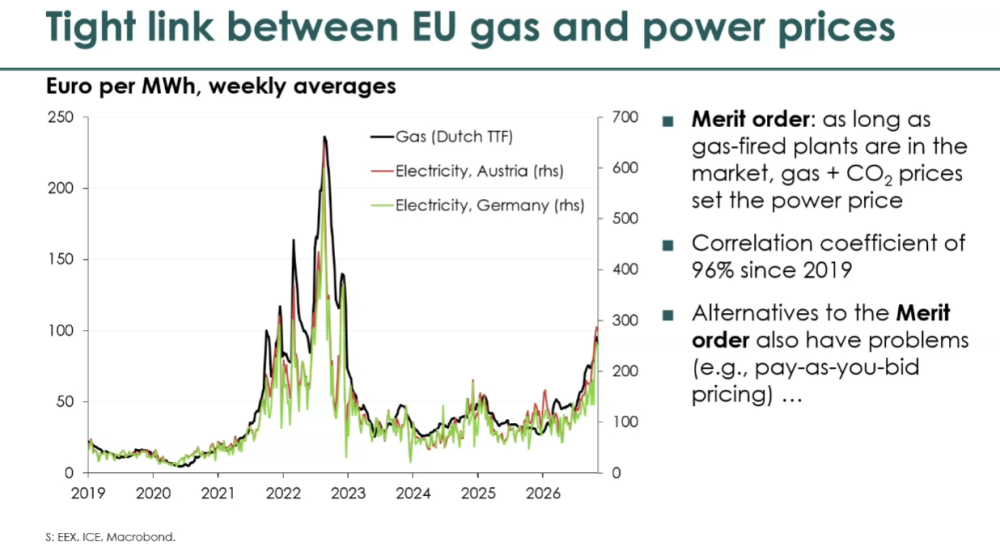
Hinzu kommt: Die Kopplung von Gas- und Strompreis ist nicht gebrochen. Solange Gaskraftwerke am Markt sind, bestimmen Gas- und CO₂-Preise nach dem Merit-Order-Prinzip den Strompreis; die Korrelation beträgt seit 2019 rund 96 Prozent. Alternativen wie das „Pay-as-bid“-Verfahren, bei dem jedes Kraftwerk nur seinen eigenen Angebotspreis erhält, hätten ebenfalls Schwächen.
Zinsen: Die Hochzinsphase bleibt
Die zweite große Veränderung der letzten Quartale ist der deutliche Zinsanstieg: Zehnjährige Staatsanleihen im Euroraum rentieren um 4 Prozent, so hoch wie seit einem Jahrzehnt nicht. Das ist für den Bau besonders relevant, weil die Zehnjahresrendite die Kosten von Hypothekarkrediten gut vorhersagt. Gründe sind Inflationsdruck, hohe Staatsschulden, Zweifel an der Budgettragfähigkeit etwa Frankreichs und der stark fremdfinanzierte KI-Boom. Felbermayr erwartet, dass die höheren Zinsen bleiben.
Frankreichs Langfristzinsen lagen jahrelang auf österreichischem Niveau; seit den vorgezogenen Wahlen 2024 fehlen Mehrheit und Sanierungsplan, die Renditen sind stärker gestiegen. Sein Appell: Druck auf die Finanzminister machen, denn hohe Zinsen bremsen Investitionen.
Inflation und Wachstum
Die Inflation liegt in allen großen Volkswirtschaften über dem 2-Prozent-Ziel, im Euroraum im Oktober bei 4,0 Prozent (Kerninflation 2,5 Prozent). Felbermayr rechnet in den nächsten drei bis vier Quartalen mit mindestens zwei weiteren Zinserhöhungen. Beim Wachstum zeigen sich die USA mit +0,8 Prozent im dritten Quartal (annualisiert rund 3,2 Prozent) robust; der Euroraum wuchs mit +0,4 Prozent nur halb so stark, Großbritannien mit +0,7 Prozent etwas stärker. China dürfte sein Wachstumsziel für 2026 erreichen. Im Euroraum stützt vor allem der Staat das Wachstum, der Konsumbeitrag hat nachgelassen.
Laut Unternehmensumfragen ist schwache Nachfrage derzeit der wichtigste produktionsbegrenzende Faktor; Arbeitskräfteknappheit hat sich entspannt, bleibt aber strukturell erhöht. Die energieintensive Industrie im Euroraum liegt rund 11 Prozent unter dem Niveau von 2021 und erholt sich kaum, während sich die übrige Sachgütererzeugung – auch in Österreich und Deutschland – stabilisiert.
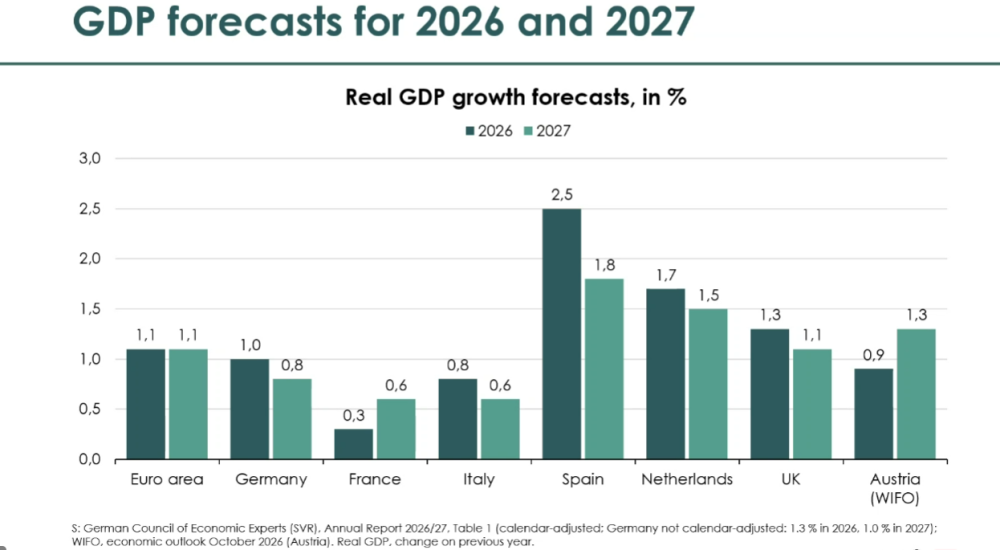
Die Prognosen des deutschen Sachverständigenrats sehen für den Euroraum 1,1 Prozent Wachstum 2026 und 2027 (Deutschland 1,0 bzw. 0,8 Prozent, Frankreich 0,3 bzw. 0,6, Italien 0,8 bzw. 0,6, Spanien 2,5 bzw. 1,8 Prozent). Für Österreich erwartet das WIFO 0,9 Prozent heuer und 1,3 Prozent im kommenden Jahr. Große Änderungen nach oben oder unten zeichnen sich nicht ab.
Was das für den Bau bedeutet
Die Detailanalyse überließ Felbermayr den Bauexperten, skizzierte aber fünf Punkte: Erstens verteuern höhere Langfristzinsen Hypotheken und Projektfinanzierungen – ein Gegenwind für Wohnbau und Nichtwohnbau, der nicht verschwinden wird. Zweitens bleiben die hohen Energiepreise und schlagen mit Verzögerung auf energieintensive Baustoffe wie Zement, Glas, Keramik und Stahl durch, deren Produktion in Europa seit 2021 deutlich gesunken ist. Drittens erhöhen Zölle und maritime Engpässe den Wert diversifizierter Beschaffung und ausreichender Lagerbestände. Viertens engen steigende Zinslasten die budgetären Spielräume ein, Infrastruktur muss härter um Mittel konkurrieren. Und fünftens gibt es einen Lichtblick: In Österreich haben sich die Erwartungen der Bauunternehmen zuletzt verbessert.
Drei Jahre Rückgang, Erholung erneut vertagt
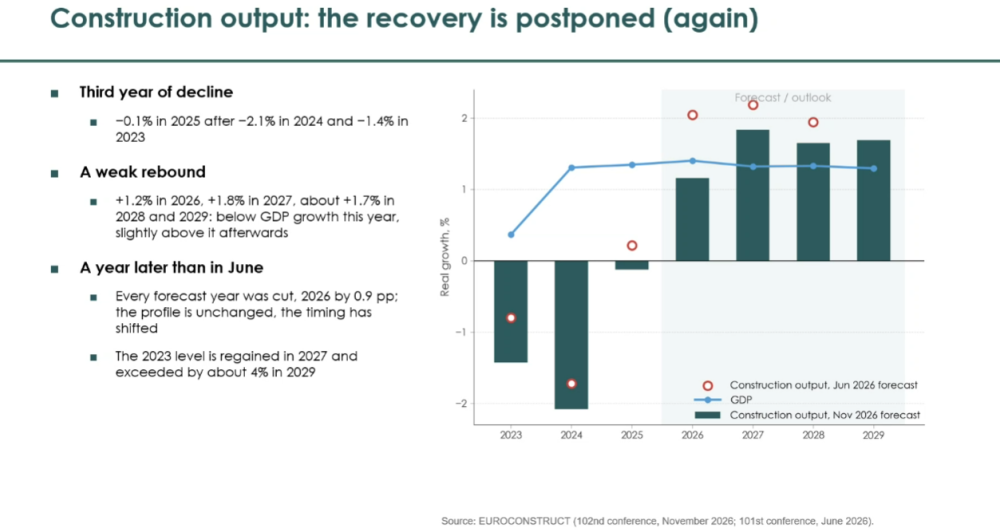
Klien übertrug die von Gabriel Felbermayr beschriebenen Schocks auf den Bausektor. Mit –1,4 Prozent 2023, –2,1 Prozent 2024 und –0,1 Prozent 2025 liegt das dritte Rückgangsjahr in Folge hinter dem Sektor, die Bauleistung in den 19 EUROCONSTRUCT-Ländern liegt mehr als 3 Prozent unter 2022. Die Hoffnung der Juni-Konferenz in Helsinki auf einen kräftigen Aufschwung 2026 hat sich nicht erfüllt: Statt 2,0 Prozent werden nur 1,2 Prozent erwartet. Für 2027 rechnet das Netzwerk mit +1,8 Prozent, für 2028 und 2029 mit jeweils rund 1,7 Prozent. Kumuliert ergeben sich für 2026 bis 2028 nur 4,7 statt 6,3 Prozent Wachstum. Das Niveau von 2023 wird erst 2027 wieder erreicht.
Die Erholung fällt regional sehr unterschiedlich aus: In den vier osteuropäischen Ländern soll die Bauleistung von 2026 bis 2029 um durchschnittlich 3,0 Prozent pro Jahr wachsen, etwa doppelt so schnell wie in Westeuropa (1,5 Prozent). Die stärksten Zuwächse werden für Irland (+5,0 Prozent pro Jahr), Tschechien (+4,2 Prozent), Portugal (+3,6 Prozent) und Schweden (+3,2 Prozent) erwartet. In fünf der 19 Länder dürfte der Bau 2026 dagegen noch schrumpfen. Österreich, Deutschland, Frankreich und Italien bleiben auch 2029 noch unter dem Niveau von 2023.
Grafik: WIFO (Michael Klien), EUROCONSTRUCT-Konferenz Wien 2026; Daten: EUROCONSTRUCT
Österreich: die größte Lücke unter 19 Ländern
Für Österreich fällt die Prognose besonders schwach aus: 2026 dürfte die Bauleistung um 0,6 Prozent sinken – der fünfte Rückgang in Folge, im Juni war noch Stagnation erwartet worden. Ab 2027 soll es wieder aufwärtsgehen, doch mit durchschnittlich 0,7 Prozent pro Jahr bis 2029 wächst der Bau langsamer als die Gesamtwirtschaft (1,2 Prozent). 2029 könnte die Bauleistung noch 5,8 Prozent unter dem Niveau von 2023 liegen – die größte Lücke unter allen 19 Ländern.
EUROCONSTRUCT-Prognose: breite Abwärtsrevision, Wohnungsneubau am stärksten
Über zwei Jahre waren die Prognosen bemerkenswert stabil: Von Mailand (November 2024) bis Helsinki (Juni 2026) lag der Wert für 2026 bei 1,8 bis 2,4 Prozent. Nun haben 12 von 19 Ländern ihre Prognosen für 2026 bis 2028 gesenkt, am stärksten Großbritannien, Polen, Ungarn und Deutschland. Die Slowakei und Tschechien haben ihre Prognosen angehoben. Am deutlichsten korrigiert wurde der Wohnungsneubau: Für 2026 werden statt 4,3 nur noch 1,6 Prozent erwartet, der Aufschwung (+5,5 Prozent) verschiebt sich auf 2027. Auch der Tiefbau wurde um 0,7 Prozentpunkte auf +2,6 Prozent zurückgenommen.
Energie, Zinsen und Hitze bremsen
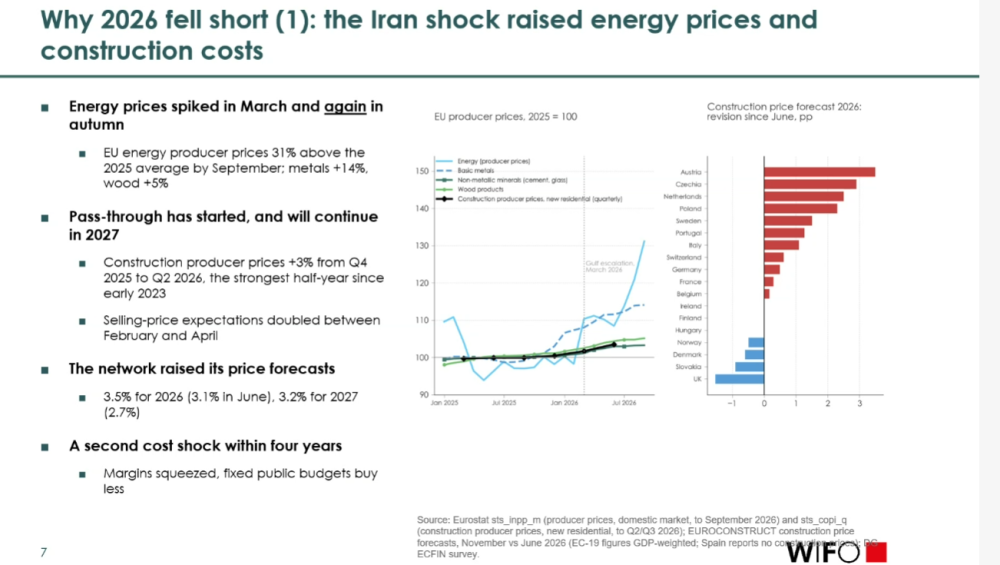
Den Iran-Konflikt habe man bereits im Juni gekannt, seine Dauer aber wie viele Marktbeobachter unterschätzt: Die Energie-Futures signalisierten im Frühjahr und Sommer sinkende Preise. Stattdessen lagen die EU-Erzeugerpreise für Energie im September 31 Prozent über dem Schnitt von 2025, Metalle um 14 Prozent, Holz um 5 Prozent. Die Baupreise für den Wohnungsneubau stiegen vom vierten Quartal 2025 bis zum zweiten Quartal 2026 um 3 Prozent – der stärkste Halbjahresanstieg seit Anfang 2023. Das Netzwerk erwartet nun Baupreissteigerungen von 3,5 Prozent für 2026 (Juni: 3,1) und 3,2 Prozent für 2027 (2,7). Österreich hat seine Baupreisprognose dabei am stärksten angehoben. Die Baukosten steigen damit erneut schneller als die Verbraucherpreise. Zugleich hat die EZB den Einlagenzins zweimal auf 2,5 Prozent erhöht, die Kosten für Wohnbaukredite sind binnen eines Jahres von 3,3 auf 3,6 Prozent gestiegen und dürften 2027 auf 3,9 Prozent zulegen.
Grafik: WIFO (Michael Klien), EUROCONSTRUCT-Konferenz Wien 2026; Daten: Eurostat, EUROCONSTRUCT
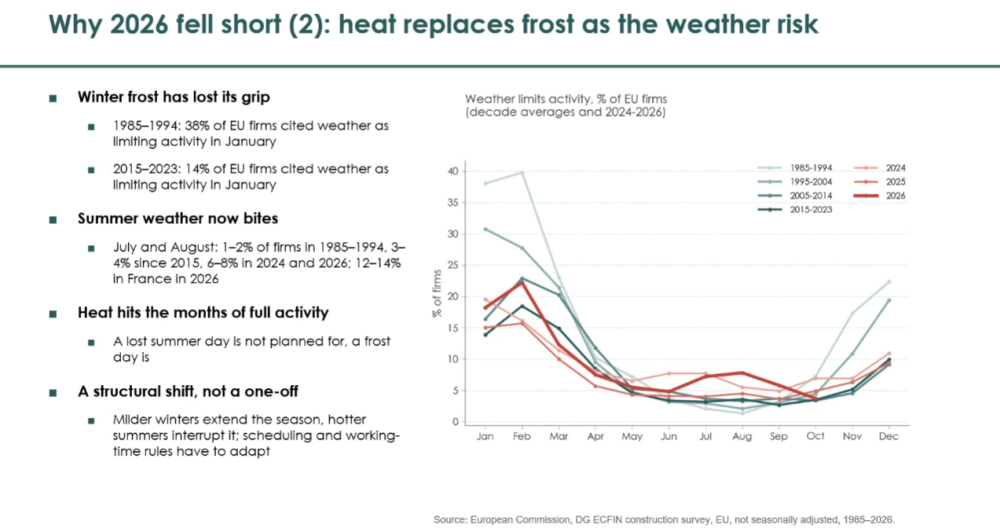
Ein neuer Aspekt ist das Wetter. Frost im Winter ist einkalkuliert und hat an Bedeutung verloren: Klagten 1985 bis 1994 im Jänner 38 Prozent der EU-Baufirmen über wetterbedingte Einschränkungen, waren es 2015 bis 2023 nur 14 Prozent. Dafür wird der Sommer zum Problem. Im Juli und August nannten 1985 bis 1994 nur 1 bis 2 Prozent das Wetter als Hemmnis, seit 2015 sind es 3 bis 4 Prozent, 2024 und 2026 waren es 6 bis 8 Prozent, in Frankreich heuer sogar 12 bis 14 Prozent. Hitze trifft die Monate mit voller Auslastung, ein verlorener Sommertag sei nicht eingeplant.
Grafik: WIFO (Michael Klien), EUROCONSTRUCT-Konferenz Wien 2026; Daten: Europäische Kommission (DG ECFIN)
Keine Aufträge, aber auch keine Kündigungen
Laut EU-Baukonjunkturumfrage ist das Vertrauen der Bauwirtschaft weiterhin negativ und seit Ende 2025 sogar leicht rückläufig. Die Auftragsbestände sind schwach (Saldo –16,5), die Beschäftigungserwartungen bleiben aber positiv (+2,4). 30 Prozent der Unternehmen nennen fehlende Nachfrage als Hemmnis (langjähriger Schnitt: 31 Prozent), 26 Prozent Arbeitskräftemangel (langjähriger Schnitt: 17 Prozent).
Klien erklärt dieses Paradox mit „Labour Hoarding“: In vielen Ländern ist die Bauleistung seit 2022 um 8 bis 18 Prozent gefallen, die Beschäftigung aber weit weniger. Österreich gehört neben Finnland, Dänemark, Schweden und Deutschland zu den Extremfällen. Die Betriebe halten ihre Fachkräfte, weil sie sie später kaum wiederfinden würden. Der Preis dafür ist eine sinkende Produktivität und steigende Lohnstückkosten zusätzlich zu den Materialkosten. Auf Dauer lasse sich das nicht durchhalten: Kommt die Erholung nicht rasch, drohe Personalabbau.
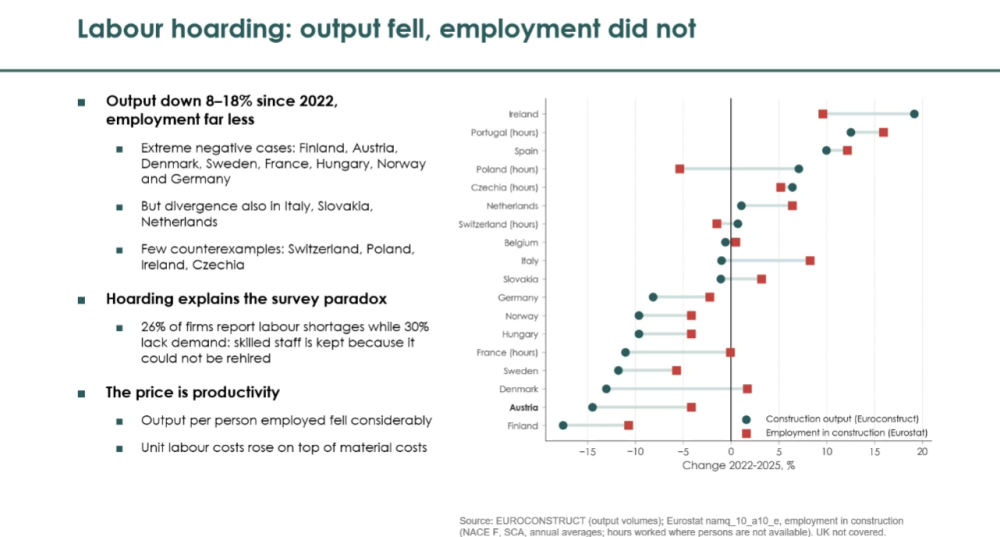
Grafik: WIFO (Michael Klien), EUROCONSTRUCT-Konferenz Wien 2026; Daten: EUROCONSTRUCT, Eurostat
Neubau bestimmt den Zyklus
Der Abschwung ging vor allem auf den Neubau zurück (–14 Prozent von 2022 bis 2025), während die Gebäudesanierung mit –1,5 Prozent stabil blieb und der Tiefbau um 11 Prozent zulegte. Der Neubau soll nun auch die Erholung tragen: Von 2026 bis 2028 wird er um 8 Prozent zulegen, die Sanierung um 2 Prozent. Bis 2029 erwartet das Netzwerk im Wohnbau ein Plus von 7 Prozent, im Tiefbau von 8 Prozent und im Nichtwohnbau von 4 Prozent, wobei der Bürobau bis 2027 weiter schrumpft.
Bei den Einflussfaktoren dürfte laut den Länderexperten der bremsende Einfluss von Finanzierungsbedingungen und Immobilienpreisen nachlassen – obwohl die Zinsen derzeit eher steigen. Die hohe Staatsverschuldung bleibt jedoch eine Bremse für Nichtwohnbau und Tiefbau. Der Tiefbau, in der Wohnbauflaute ein wichtiger Stabilisator, wird weiterhin durch Energiepolitik, Infrastrukturbedarf und EU-Mittel gestützt, deren Wirkung mit dem Auslaufen der Aufbaufonds leicht nachlässt.
Klien unterscheidet vier Ländergruppen: die nordischen Länder mit starkem Einbruch und kräftiger Erholung durch den Wohnungsneubau; die Kernländer Kontinentaleuropas (Deutschland, Frankreich, Österreich, Belgien) mit ähnlichem Einbruch, aber deutlich flacherer Erholung; vom Tiefbau getragene Märkte, etwa in Osteuropa, sowie Italien, wo nach dem Ende des „Superbonus“ der Tiefbau eine der wenigen Stützen ist; sowie die „Steady Growers“ Irland, Spanien, Portugal, Niederlande, Schweiz und Großbritannien, deren vergleichsweise starkes Bevölkerungswachstum – laut Klien von knapp 1 bis zu 2 Prozent – die Nachfrage stabilisiert.
Risiken: Ein Wohnbau-Aufschwung trotz steigender Zinsen?
Das größte Risiko der Prognose sieht Klien selbst: Ein großer Teil der Erholung beruht auf einem Plus von 5,5 Prozent im Wohnungsneubau 2027, während die Hypothekarzinsen gleichzeitig auf 3,9 Prozent steigen und erst ab 2028 sinken sollen. „Die Erholung kommt, aber sie fällt deutlich schwächer aus, als wir im Juni 2026 erwartet haben, weil sowohl die Zinsen als auch die Baukosten gestiegen sind. Bleibt die Inflation über dem Zielwert, könnte sich der Aufschwung im Wohnbau erneut verzögern“, sagt Klien. Hält sich die Inflation wegen der Energiepreise auch 2027 über dem Ziel, dürfte die EZB die Zinsen nicht senken. Abwärtsrisiken sind eine neuerliche Sperre der Straße von Hormus oder eine Eskalation im Handelskonflikt mit den USA. Eine Entspannung am Golf und eine raschere Disinflation könnten dagegen Zinssenkungen ab 2027 bringen und die aufgeschobenen Wohnbauinvestitionen freisetzen.
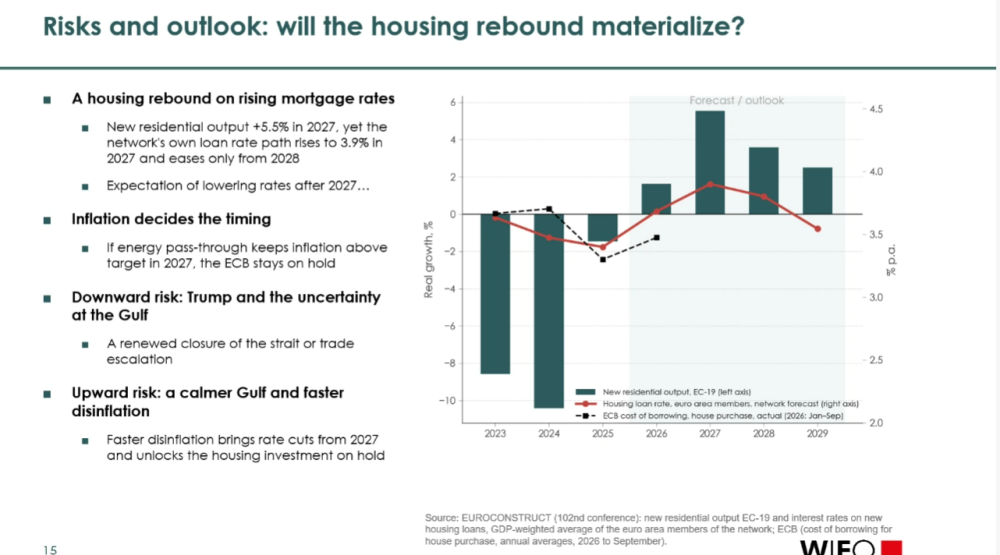
Grafik: WIFO (Michael Klien), EUROCONSTRUCT-Konferenz Wien 2026; Daten: EUROCONSTRUCT, EZB